

国家能源局11月16日公布的前三季度光伏发电建设情况,把两个方向相反的数字放在了一起。今年1至9月,全国光伏新增并网容量11032.9万千瓦,比去年同期的23952.8万千瓦少了一半多,同比下降53.9%,减少约1.29亿千瓦;而截至9月底,全国光伏累计并网容量已经达到131055.0万千瓦,同比增长16.5%。同样在7月,国内光伏发电装机容量历史性超过煤电,成为装机规模最大的电源品类;到9月底,风电和太阳能发电合计装机突破20.1亿千瓦,其中风电7亿千瓦、光伏13.1亿千瓦。
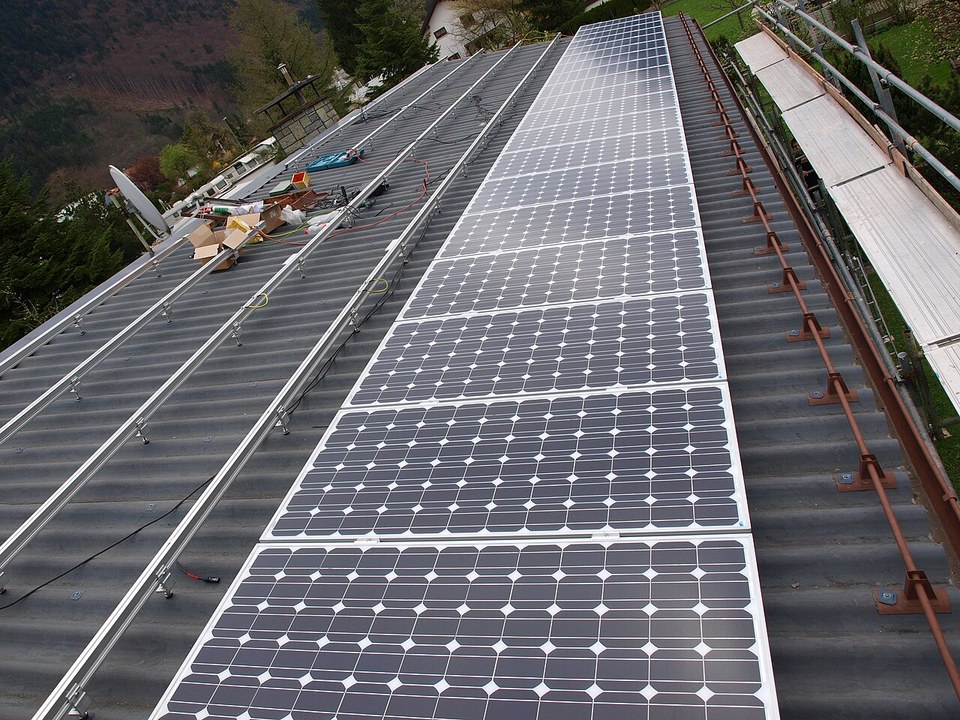
屋顶分布式光伏组件安装实拍(图:Asurnipal,CC BY-SA 4.0)
把新增的数字按类型拆开,结构变化比总量更值得看。前三季度集中式光伏新增4580.6万千瓦,分布式光伏新增6452.4万千瓦,后者占全部新增的58.5%,已经反超集中式。户用光伏新增3346.3万千瓦,占分布式新增的一半以上,同比只下降2.8%,而集中式下降59.0%、分布式整体下降49.6%。分省份看,江苏以1279.3万千瓦居首,是唯一超过1200万千瓦的省份;河南1053.0万千瓦且全部为分布式;云南908.0万千瓦偏向集中式基地。东部屋顶和西部基地,跑的是两条曲线。
新增量为什么掉得这么狠?主因是去年的高基数:2025年2月新能源上网电价市场化改革文件把6月1日定为存量与增量项目的分界点,一批项目赶在节点前并网,去年5月单月新增冲到9292万千瓦,今年上半年新增就降到7176.8万千瓦,同比下降66.1%。更深一层是收益逻辑变了:机制电量保障不足、竞价均价较基准下浮超过14%,项目收益率明显低于预期,加上消纳趋紧、土地税费上升,靠规模冲量的模式走不通了。但三季度单季新增约3856.1万千瓦,同比增长38.1%,说明节奏在恢复,只是恢复得更有选择性。
对设备端来说,变的是订单结构而不是订单总量。集中式大基地放缓,影响的是箱式变电站、汇流箱、集中式逆变器、跟踪支架这些"台数少、容量大"的配套;分布式和户用占比抬升,拉动的是组串式逆变器、直流隔离开关、直流侧连接器、防雷器和中小规格支架。同一家组件厂,给基地供货是整车皮发运,给户用渠道是几十块一托的小批量,包装、追溯和交付节拍都不一样,换型和仓储压力反而更大。
采购和备件这边有三件事要先动。一是逆变器备件按机型分档盘点,组串式的散热风扇、直流熔断器、防雷模块都是易损件,机型一碎临时找货就被动,建议按在运机型一机一备。二是直流侧连接器认准同一品牌同一系列,混插是分布式电站最常见的发热隐患,史陶比尔这类原厂件在压接工艺和接触电阻上更可控。三是运维半径变大了:过去一个电站几十台设备集中巡检,现在几十个屋顶分散在几个县,前置仓和区域响应比压价更能决定可用率。
光伏走到13.1亿千瓦这个体量,行业考核的尺子已经换了。装机规模还是地方上的成绩单,电站业主算的是发电量、可用率和单瓦运维成本,设备厂算的是单台毛利和交付周期。新增腰斩、单季回升、分布式反超同时发生,说明市场不是变冷了,而是从抢指标转向拼效率。跟着增量跑的日子结束了,跟着存量效率跑的日子才刚开始。
